Pai Rico, Pai Pobre: Resenha Completa (Com Crítica Honesta ao Livro)
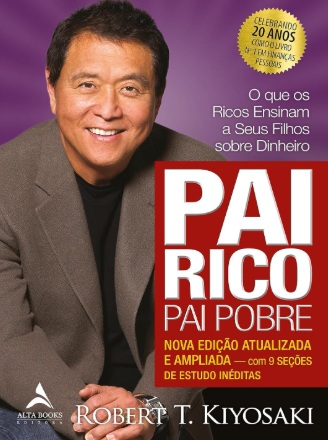
Pai Rico, Pai Pobre vale a pena? Em termos de impacto, sim. O livro de Robert Kiyosaki foi lançado em 1997, com coautoria de Sharon Lechter, e já vendeu mais de 40 milhões de cópias no mundo todo. Segue como um dos títulos de educação financeira mais lidos da história. Isso não significa que ele seja perfeito. Vale a pena entender o que funciona nele e o que não resistiu bem ao tempo.
Ficha técnica
| Título original | Rich Dad Poor Dad: What the Rich Teach Their Kids About Money That the Poor and Middle Class Do Not! |
| Autor | Robert T. Kiyosaki, com coautoria de Sharon L. Lechter |
| Ano de publicação original | 1997 |
| Editora no Brasil | Alta Books (edição de 20 anos, atualizada e ampliada) |
| Gênero | Educação financeira / desenvolvimento pessoal |
| Cópias vendidas | Mais de 40 milhões em todo o mundo, segundo dados amplamente divulgados |
| Nota Depois da Capa | 4 de 5 |
Sinopse sem spoilers
O livro é construído em cima de uma memória de infância. Kiyosaki cresceu ouvindo dois pontos de vista opostos sobre dinheiro. Um era o do próprio pai, um educador bem formado mas sempre apertado financeiramente. O outro era o do pai de um amigo, um empresário sem diploma que acumulou riqueza real. A obra usa esse contraste como fio condutor para apresentar conceitos de contabilidade pessoal, investimento e comportamento diante do risco.
Não é um manual passo a passo de “como comprar seu primeiro imóvel” ou “como montar uma carteira de ações”. É, antes de tudo, um livro de mentalidade. Kiyosaki argumenta que a forma como uma pessoa pensa sobre dinheiro determina seus resultados financeiros mais do que quanto ela ganha. Isso aparece em histórias curtas, diálogos reconstituídos e algumas lições numeradas ao longo dos capítulos.
Sobre o autor: quem é Robert Kiyosaki
Robert Kiyosaki nasceu em 8 de abril de 1947, em Hilo, no Havaí, filho de uma família de descendência japonesa. Ele se formou pela Academia da Marinha Mercante dos Estados Unidos. Depois, serviu como piloto de helicóptero de ataque no Corpo de Fuzileiros Navais, durante a Guerra do Vietnã. Antes de virar autor, passou por uma fábrica de carteiras que faliu e por um cargo de vendedor na Xerox. Também teve uma temporada como palestrante motivacional na Califórnia.
Depois de Pai Rico, Pai Pobre, ele fundou a Cashflow Technologies para administrar a marca “Rich Dad”, que hoje inclui jogos, cursos e outros livros. A trajetória de Kiyosaki também tem episódios controversos. Houve um processo movido pela ex-sócia Sharon Lechter em 2007 e a falência de uma de suas empresas em 2012, com dívida de 23,7 milhões de dólares reconhecida na Justiça. Reportagens investigativas ainda questionaram se o “pai rico” do título existiu de fato ou se é uma composição narrativa. Vale saber disso antes de tratar o autor como uma autoridade acima de qualquer questionamento.
Os conceitos centrais do livro
Ativo x passivo: a diferença que muda tudo
A ideia mais citada do livro é também a mais simples. Para Kiyosaki, ativo é tudo que coloca dinheiro no seu bolso, e passivo é tudo que tira dinheiro do seu bolso. Não importa o valor de mercado do bem, importa o fluxo de caixa que ele gera. Um imóvel alugado que dá lucro é ativo. Um imóvel financiado, com parcela alta e ainda vazio, é passivo, mesmo que valha muito no papel.
Aqui mora a provocação mais famosa do livro. Para o autor, a casa própria financiada não deveria entrar na coluna de ativos, porque consome dinheiro todo mês em vez de gerar renda. Essa afirmação irrita muita gente até hoje, e não é à toa. Ela simplifica uma decisão que também envolve segurança, estabilidade familiar e contexto de mercado. Uma planilha de fluxo de caixa sozinha não capta nada disso.
Mentalidade financeira: como pobres, classe média e ricos pensam
Kiyosaki divide o comportamento financeiro em três grupos. Os pobres trabalham por dinheiro e gastam tudo o que ganham. A classe média também trabalha por dinheiro, mas usa parte dele para comprar passivos disfarçados de conquistas, como carro novo ou casa maior. Os ricos, segundo o autor, fazem o dinheiro trabalhar para eles, priorizando a compra de ativos antes de aumentar o padrão de consumo.
Essa divisão é didática e ajuda a explicar por que aumentar a renda nem sempre aumenta o patrimônio. Ao mesmo tempo, ela ignora fatores estruturais, como acesso a crédito, herança familiar e desigualdade de oportunidades. Esses fatores pesam bastante na vida real e não cabem numa tabela de três colunas.
Os dois “pais” do título
O “pai pobre” representa a lógica tradicional: estude, tire boas notas, consiga um emprego estável, suba de cargo. Já o “pai rico” representa outra lógica: aprenda sobre dinheiro fora da escola, corra riscos calculados, construa negócios e invista em ativos que gerem renda passiva. Nenhum dos dois caminhos é descrito como totalmente certo ou totalmente errado, mas fica claro qual dos dois o autor considera mais eficiente para construir riqueza.
Essa oposição funciona bem como recurso narrativo. Como retrato fiel da educação formal ou do mercado de trabalho, ela é mais discutível. Voltamos a esse ponto na seção de críticas, mais adiante.
Frases marcantes do livro
Algumas passagens explicam por que o livro grudou na cabeça de tanta gente, mesmo décadas depois do lançamento.
“Um ativo coloca dinheiro no seu bolso. Um passivo tira dinheiro do seu bolso.”
“Os ricos não trabalham por dinheiro.”
“O bem mais poderoso que todos nós temos é a mente. Se for bem treinada, pode gerar riqueza enorme.”
“O medo é o principal motivo pelo qual as pessoas dizem: jogue seguro.”
São frases de efeito, feitas para serem lembradas fora de contexto. Isso é uma força do livro em termos de comunicação. Também é um dos motivos pelos quais especialistas pedem cautela, já que uma frase curta raramente carrega a complexidade de uma decisão financeira real.
Prós e contras: uma visão equilibrada
Pontos fortes
- Linguagem simples, sem jargão técnico, acessível para quem nunca leu nada sobre finanças.
- Introduz conceitos úteis de contabilidade pessoal, como diferenciar fluxo de caixa de valor patrimonial.
- Estimula uma pergunta prática e poderosa: trocar “eu não posso pagar isso” por “como eu poderia pagar isso”.
- Funciona como porta de entrada emocional para quem nunca se interessou por dinheiro, justamente por usar histórias em vez de fórmulas.
Pontos fracos e críticas reais
O livro também recebeu críticas consistentes de analistas financeiros ao longo dos anos, e ignorar isso seria desonesto numa resenha. O investidor imobiliário John T. Reed é um dos críticos mais citados. Ele aponta erros factuais no relato de Kiyosaki e classifica parte dos conselhos como arriscada ou até antiética, incluindo a sugestão de usar informações privilegiadas de amigos ricos para investir.
- Algumas recomendações fiscais do livro, como deduzir despesas de academia ou viagens como custo de negócio, são questionáveis. Aplicadas sem orientação contábil, podem gerar problema com o fisco.
- A real existência do “pai rico” nunca foi comprovada de forma independente. Documentários e reportagens já trataram parte da história como possível recurso literário.
- O livro é fraco em números concretos. Fala pouco de taxas de juros, impostos brasileiros, inflação ou matemática de investimento, algo que o leitor precisa buscar em outras fontes.
- A desvalorização da educação formal, recorrente ao longo do texto, não é sustentada por dados. Pode soar irresponsável para quem está decidindo sobre faculdade ou carreira.
Nada disso anula o valor do livro como estímulo inicial. Ler Pai Rico, Pai Pobre como um curso completo de finanças é outra história. Fazer isso sem checar as ideias contra fontes técnicas é um erro comum entre leitores de primeira viagem.
Para quem é indicado
Pai Rico, Pai Pobre é ideal para quem nunca parou para pensar em ativos e passivos e precisa de um empurrão inicial. Serve bem também para quem gosta de ler histórias em vez de manuais técnicos. E para quem quer entender por que esse livro é citado o tempo todo em outros conteúdos de finanças. Não é a melhor escolha para quem já domina o básico de investimentos e busca profundidade técnica. Também não ajuda muito quem quer um plano prático e numérico para seguir passo a passo.
Para complementar a leitura com temas de carreira e produtividade, vale conferir também a Resenha de Enfrente o Elefante na Sala e a Resenha de Inteligência Pragmática. As duas já foram publicadas aqui no Depois da Capa, com foco em desenvolvimento profissional.
Nossa avaliação final
Depois de reler o livro com atenção crítica, avaliamos Pai Rico, Pai Pobre com nota 4 de 5. O impacto histórico é inegável, e a virada de chave que ele provoca em quem nunca pensou sobre dinheiro tem valor real. Ao mesmo tempo, o rigor técnico é baixo. Algumas afirmações não se sustentam sob checagem, e o histórico do próprio autor pede um pouco de ceticismo. Recomendamos o livro como primeiro passo, não como destino final da sua educação financeira.
Perguntas frequentes
Pai Rico, Pai Pobre vale a pena em 2026?
Sim, como introdução ao tema. O conceito de ativo e passivo continua útil. Mas o leitor deve complementar com fontes atualizadas sobre investimentos, impostos e o mercado brasileiro, já que o livro é de 1997 e tem contexto americano.
O livro é bom para iniciantes em finanças?
É um dos melhores pontos de partida justamente por não usar linguagem técnica. Quem já tem alguma bagagem financeira tende a achar o conteúdo raso ou repetitivo.
As críticas ao livro significam que ele não presta?
Não necessariamente. As críticas mostram que partes específicas do texto são imprecisas ou arriscadas, principalmente conselhos fiscais e a possível ficcionalização do “pai rico”. Isso pede leitura crítica, não descarte total da obra.
Dá para aplicar os ensinamentos do livro no Brasil?
Os princípios gerais, como priorizar ativos que geram renda, se aplicam em qualquer país. Já exemplos específicos de imposto, crédito imobiliário e aposentadoria são americanos e precisam ser adaptados à realidade brasileira antes de qualquer decisão prática.
E você, já leu Pai Rico, Pai Pobre? Concorda com a crítica sobre a casa própria não ser um ativo, ou acha que o Kiyosaki simplificou demais essa conta? Conta pra gente nos comentários.

Publicar comentário